Анализ финансово-экономических показателей
В таблице 2.7. рассмотрим анализ деловой активности ОАО «Завод «Нефтепроммаш» за 2008-2010 год.
Таблица 2.7
Анализ деловой активности
|
Показатель |
Пояснение |
2008 |
2009 |
2010 |
|
Оборачиваемость активов |
характеризует эффективность использования предприятием всех имеющихся ресурсов, независимо от источников их образования, т.е. показывает, сколько раз за анализируемый период совершается полный цикл производства и обращения. |
1,761 |
0,8086 |
1,0338 |
|
Оборачиваемость собственных средств |
определяет скорость оборота собственного капитала. |
15,8 |
7,56 |
10,05 |
|
Оборачиваемость текущих активов |
характеризует финансовое положение предприятия с точки зрения поддержания нормальной производственной деятельности. |
1,96 |
1,2 |
1,64 |
|
Оборачиваемость запасов |
характеризует скорость оборота запасов |
2,99 |
1,22 |
1,66 |
|
Продолжительность оборота запасов (дней) |
количество дней нахождения запасов в хозяйственном обороте. |
120,5 |
293,96 |
216,56 |
|
Оборачиваемость дебиторской задолженности |
характеризует скорость оборота дебиторской задолженности |
6,96 |
6,08 |
11,12 |
|
Период оборота дебиторской задолженности (дней) |
характеризует среднюю продолжительность отсрочки платежей, предоставляемой покупателям. |
51,7 |
59,18 |
32,38 |
|
Оборачиваемость кредиторской задолженности |
характеризует скорость оборота кредиторской задолженности |
2,37 |
1,3 |
2,62 |
|
Период оборота кредиторской задолженности (дней) |
характеризует среднюю продолжительность отсрочки платежей, предоставляемой предприятию поставщиками. |
151,8 |
276,94 |
137,31 |
|
Фондоотдача основных средств |
характеризует степень эффективности использования основных средств. |
- |
- |
- |
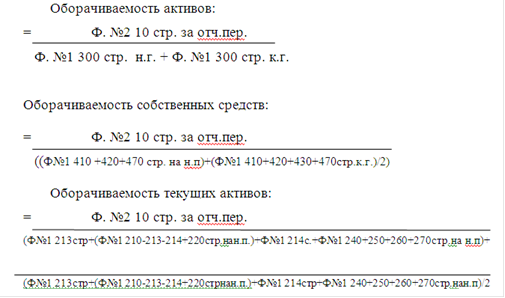
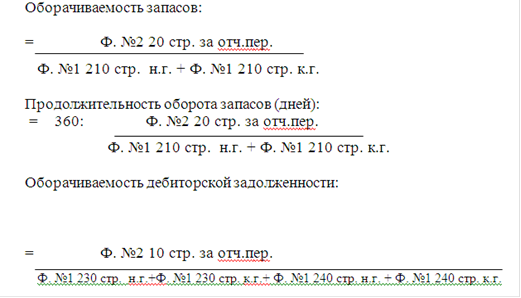
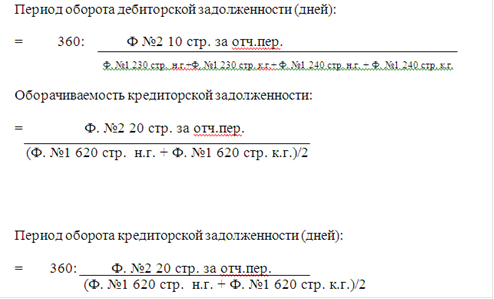
Оборачиваемость активов характеризует эффективность использования предприятием всех имеющихся ресурсов, независимо от источников их образования, т.е. он показывает, сколько раз за анализируемый период совершается полный цикл производства и обращения[25, стр.34].
За анализируемые года 2008-2010 данный показатель оборачиваемости активов то возрастал, то уменьшался. Рост данного показателя в течение нескольких периодов свидетельствует о более эффективном управлении активами предприятия.
Оборачиваемость собственных средств позволяет определить скорость оборота собственного капитала.
С финансовой точки зрения коэффициент оборачиваемости собственных средств позволяет определить скорость оборота собственного капитала.
Другие статьи
Учет и анализ эффективности использования основных фондов ЗАО Авиастар-СП
В современных условиях, когда экономика России носит монопольно-сырьевой,
посреднический, стабильно отстающий от экономики развивающихся стран характер
организация учётного процесса играет определяющую роль. В чрезвычайно быстром
изменении состава и содержания нормативно-правовых акто ...